Indemnización por hernia cervical tras un accidente de tráfico: cómo reclamarla
Virginia Baigorri Rived Actualizado en septiembre de 2026 9 min de lectura
Una hernia cervical diagnosticada después de un accidente de tráfico cambia por completo el tipo de reclamación. Ya no hablamos solo de unas semanas de dolor, sino de una lesión que se ve en las pruebas de imagen, que puede dejar secuelas importantes y que, en ocasiones, acaba en quirófano. Y, precisamente por eso, casi siempre aparece la misma discusión con la aseguradora: ¿la hernia la causó el accidente o ya estaba ahí? En este artículo te explico cómo se plantea esa batalla, qué pruebas son relevantes y cómo se valora la hernia cervical en el baremo de tráfico.
En resumen
La clave de una reclamación por hernia cervical es demostrar la relación causal con el accidente, o al menos que el accidente agravó un estado previo.
La resonancia magnética es la prueba habitual para ver la hernia; la afectación de los nervios suele estudiarse con electromiografía.
El baremo médico aprobado en 2015 valora el cuadro clínico derivado de hernia discal correlacionable con el accidente entre 1 y 15 puntos.
Una degeneración previa no impide reclamar: el baremo contempla la agravación de un estado previo.
Además de la secuela, se indemnizan los días de lesión, las intervenciones quirúrgicas, los gastos y, si procede, la pérdida de ingresos.
Hernia cervical y accidente de tráfico: por qué la causalidad es la clave
Una hernia discal es la salida de parte del disco intervertebral de su posición normal, que puede comprimir estructuras nerviosas. En la columna cervical puede producir dolor de cuello, dolor irradiado al brazo, hormigueos o pérdida de fuerza, aunque no todas las hernias dan síntomas. El diagnóstico y el tratamiento corresponden siempre al médico.
Desde el punto de vista jurídico, el problema es que los discos cervicales se desgastan con la edad, y en las resonancias de muchos adultos aparecen protrusiones o signos degenerativos sin relación con ningún accidente. Por eso, cuando se diagnostica una hernia tras un siniestro, la aseguradora suele defender que es degenerativa y previa.
La degeneración previa: el argumento habitual de la aseguradora
Que existiera un desgaste previo no cierra la puerta a la indemnización. Pueden darse tres escenarios, y la reclamación cambia en cada uno:
Hernia causada por el accidente: se reclama la hernia y todas sus consecuencias.
Hernia o artrosis previa que el accidente agrava (por ejemplo, porque antes no daba síntomas y tras el golpe aparecen dolor irradiado o déficit neurológico): se indemniza la agravación.
Hernia previa sin relación con el accidente: no se indemniza como secuela, aunque sí pueden indemnizarse las lesiones temporales que el accidente causara, como un esguince cervical.
Para la agravación de un estado previo, el artículo 100 de la ley prevé que, si la secuela agravatoria no tiene una puntuación específica en el baremo, se calcule con una fórmula que descuenta la puntuación de la situación anterior. El propio baremo médico recoge además la «agravación de artrosis previa».
Criterios para valorar la relación causal
El artículo 135 fija cuatro criterios de causalidad para los traumatismos menores de columna: exclusión, cronológico (con especial relevancia de las primeras 72 horas), topográfico y de intensidad. Una hernia cervical con repercusión clínica no es un traumatismo menor, pero en los informes periciales se usan razonamientos muy parecidos:
Cronología: ¿cuándo empezaron el dolor irradiado o los hormigueos? ¿Hay asistencia médica cercana al accidente?
Estado anterior: ¿tenías síntomas, consultas o tratamientos previos por el cuello?
Localización: ¿el nivel de la hernia y los síntomas se corresponden con la zona afectada por el golpe?
Mecanismo e intensidad: ¿el accidente fue capaz de producir o agravar esa lesión?
Hallazgos en las pruebas: ¿la imagen sugiere una lesión reciente o un proceso degenerativo antiguo?
Pruebas para acreditar una hernia cervical tras un accidente
La hernia cervical, a diferencia del latigazo típico, sí suele verse en pruebas complementarias. Las decide tu médico, pero conviene que conozcas su papel en la reclamación:
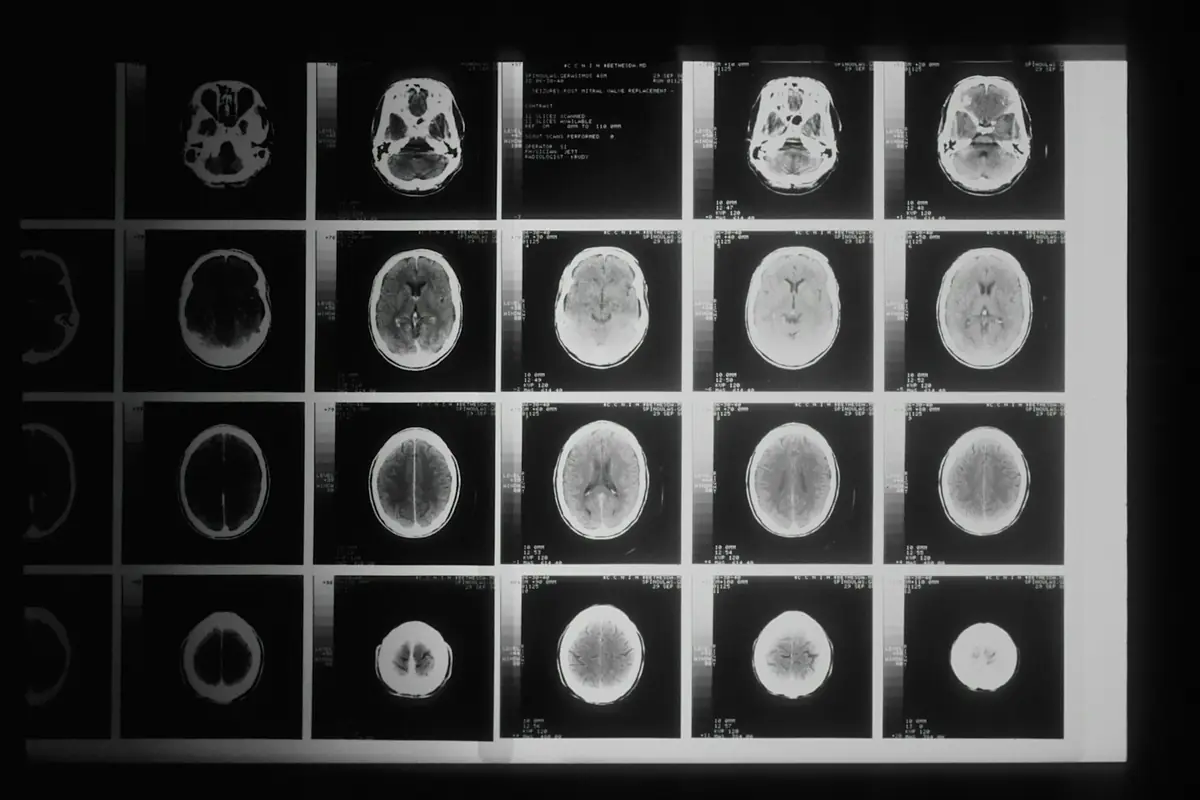
Resonancia magnética: es la prueba de referencia para ver los discos y su relación con la médula y las raíces nerviosas. El informe del radiólogo, con la descripción de cada nivel, es un documento clave.
Electromiografía (EMG): estudia la función de nervios y músculos. El baremo exige expresamente que el compromiso radicular se objetive con EMG para valorar las algias con afectación de la raíz nerviosa.
Radiografías o TC: útiles para descartar fracturas y valorar los cambios óseos.
Pruebas anteriores al accidente, si existen: pueden jugar a tu favor si demuestran que antes no había hernia o que ha empeorado.
También es muy relevante tu historia clínica anterior. Si nunca consultaste por el cuello, ese dato ayuda. Si tenías antecedentes, es mejor que se analicen desde el principio con tu abogado y tu perito que ocultarlos: la aseguradora puede pedirlos.
Cómo se valora la hernia cervical en el baremo de tráfico
La indemnización por hernia cervical suele incluir varias partidas. Las principales son estas.
Lesiones temporales e intervenciones quirúrgicas
Los días desde el accidente hasta la estabilización se indemnizan según su grado. Con las cuantías de 2026 publicadas por la Dirección General de Seguros y Fondos de Pensiones: 39,20 € por día de perjuicio básico, 67,96 € moderado, 98,02 € grave (por ejemplo, días de hospitalización) y 130,69 € muy grave. Si te operan, cada intervención se indemniza entre 522,76 € y 2.091,05 € (2026), según la complejidad de la operación y el tipo de anestesia (art. 140). Tienes más detalle en la página sobre lesiones temporales.
La secuela: puntos del baremo médico
En el baremo médico de secuelas aprobado por la Ley 35/2015, dentro de la columna vertebral «no derivada de traumatismo menor», aparecen, entre otras, estas secuelas relacionadas:
Secuela (baremo médico, Ley 35/2015)
Puntos
Cuadro clínico derivado de hernia/s discal/es correlacionable con el accidente
1-15
Algias postraumáticas sin compromiso radicular y/o síndrome cervical asociado
1-5
Algias postraumáticas con compromiso radicular (objetivado con EMG) con síndrome cervical asociado
6-10
Agravación de artrosis previa
1-5
Material de osteosíntesis en columna vertebral
5-15
Limitación de la movilidad de la columna cervical derivada de patología ósea
5-15
La puntuación concreta dentro de cada horquilla la fija el perito en función de la intensidad de los síntomas y de la limitación. Los puntos se convierten en euros con la tabla 2.A.2, según tu edad. Como referencia, en 2026, 10 puntos equivalen a 12.802,31 € para una persona de 30 años y a 11.443,49 € para una de 50; 15 puntos, a 22.596,96 € y 20.265,69 €, respectivamente.
Dos advertencias importantes. La cuantía aplicable es la del sistema vigente en la fecha del accidente, actualizada al año en que se fija la indemnización (art. 40). Y la Ley 5/2025 revisó algunos aspectos del baremo médico para los accidentes ocurridos desde el 26 de julio de 2025, por lo que la puntuación debe comprobarse con la tabla aplicable a tu fecha de accidente.
Otras partidas
Gastos sanitarios justificados y médicamente razonables, incluidos los de la cirugía y la rehabilitación (art. 141).
Lucro cesante durante el periodo de baja (art. 143).
Perjuicio moral por pérdida de calidad de vida y lucro cesante por secuelas, si la hernia limita de forma relevante tus actividades o tu trabajo. En los casos más serios puede plantearse una incapacidad permanente.
Cómo reclamar una indemnización por hernia cervical
Reúne la documentación médica completa: urgencias, especialistas, pruebas de imagen con sus informes, EMG, rehabilitación, cirugía y alta.
Reclama a la aseguradora del vehículo responsable con toda la información médica disponible. No es necesario cuantificar la reclamación (art. 7.1).
Espera la oferta o respuesta motivada, que debe llegar en tres meses. Si tus lesiones aún no se han estabilizado, la respuesta debe prever pagos a cuenta y el compromiso de informarte cada dos meses (art. 7.4).
Revisa el informe pericial de la aseguradora, sobre todo lo que diga de la causalidad. Si no estás de acuerdo, puedes pedir un informe al Instituto de Medicina Legal y Ciencias Forenses a costa de la aseguradora o aportar un informe pericial propio (art. 7.5).
Vigila el plazo: la acción directa prescribe, con carácter general, en un año.
En una hernia cervical, el informe de un perito médico independiente suele ser determinante para rebatir el argumento de la degeneración previa. Si quieres que estudie tu caso, en indemnización por lesiones cervicales tras un accidente te explico cómo trabajo y cómo contactar conmigo. Si tu lesión es menos grave y no hay hernia, quizá te interese el artículo sobre indemnización por cervicalgia.
Preguntas frecuentes sobre la indemnización por hernia cervical
¿Puede un accidente de tráfico causar una hernia cervical?
Puede ocurrir, pero no se presume. Hay que acreditarlo con informes médicos que analicen la cronología de los síntomas, tu estado previo, la localización de la hernia y el mecanismo del accidente. Como muchas hernias son degenerativas, la aseguradora suele discutirlo, y por eso el informe pericial tiene tanto peso en estos casos.
¿Qué pasa si la hernia ya existía antes del accidente?
Si el accidente la agravó, por ejemplo porque antes no daba síntomas y después aparecen dolor irradiado o pérdida de fuerza, se puede reclamar la agravación. La ley prevé una fórmula para valorar las secuelas que agravan un estado previo, y el baremo recoge expresamente la agravación de artrosis previa. Lo que no se indemniza es lo que ya tenías.
¿Cuántos puntos se dan por una hernia cervical?
En el baremo médico aprobado por la Ley 35/2015, el cuadro clínico derivado de hernia discal correlacionable con el accidente se valora entre 1 y 15 puntos, según su repercusión. Si hay compromiso radicular objetivado con electromiografía, o material de osteosíntesis tras una cirugía, pueden valorarse otras secuelas. Conviene comprobar la tabla vigente en la fecha del accidente.
¿Hace falta operarse para cobrar una indemnización por hernia cervical?
No. La operación la indica el médico por razones clínicas, nunca por la reclamación. Una hernia tratada sin cirugía también puede generar lesiones temporales y secuelas indemnizables. Si hay intervención, se añade una indemnización específica por cada operación, que en 2026 va de 522,76 € a 2.091,05 €.
Abogada especialista en accidentes de tráfico y responsabilidad civil en Zaragoza. Colegiada en el REICAZ (nº 4127) y en ejercicio desde 1999. Conoce más sobre mí.
Puedes obtener la compensación que necesitas para reconstruir tu vida. No dejes que el sistema de seguros te trate injustamente: sin la representación adecuada podrías no recibir la compensación completa que mereces.
La forma más rápida: escríbeme por WhatsApp y cuéntame qué ha pasado.
Usamos cookies técnicas necesarias y, solo si nos das permiso, cookies de analítica y de reseñas de terceros para mejorar la web. Más información sobre las cookies.