Cómo negociar un siniestro total con la aseguradora
Virginia Baigorri Rived Actualizado en septiembre de 2026 9 min de lectura
La llamada suele ser parecida: "Su vehículo es siniestro total, le ofrecemos esta cantidad". Y la cantidad casi nunca alcanza para comprar un coche equivalente. Esa primera oferta no es la última palabra: el Tribunal Supremo ha fijado criterios sobre cómo se indemniza un siniestro total, y con pruebas se puede negociar. Te explico qué valores se manejan, qué cambia si reclamas a tu propio seguro o al del contrario y cómo preparar la negociación.
En resumen
Si el otro conductor tuvo la culpa, su aseguradora solo puede negarse a pagar la reparación si su coste es manifiestamente desproporcionado respecto al valor del vehículo.
En ese caso, según el Tribunal Supremo, debe pagarte el valor venal más un porcentaje por valor de afección, que no es fijo y depende de cada caso.
Si reclamas a tu propio seguro a todo riesgo, manda la póliza, pero el Supremo ha dicho que el "valor venal" de la póliza también puede incluir el valor de afección.
Se negocia con pruebas: anuncios de vehículos similares, facturas de mantenimiento y extras, y un peritaje propio si hace falta.
Los plazos son distintos: un año contra el seguro del responsable y dos años frente a tu propio seguro de daños.
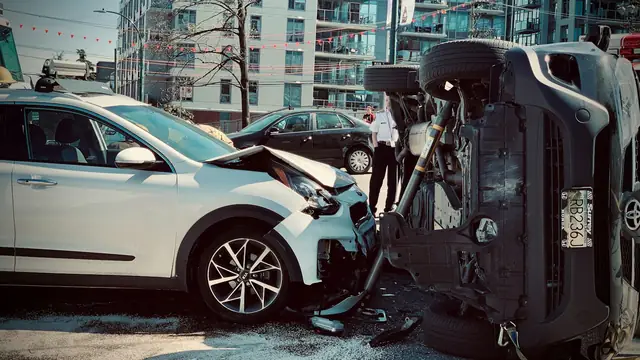
Hablamos de siniestro total cuando la aseguradora considera que no compensa reparar el vehículo porque la reparación cuesta más, o mucho más, que lo que valía el coche antes del accidente. También cuando el vehículo queda destruido o no se puede reparar técnicamente.
Es importante saber que no existe un porcentaje legal único que convierta un vehículo en siniestro total. Si reclamas al seguro del responsable, lo que importa es si la reparación es desproporcionada, según los criterios del Tribunal Supremo que te explico más abajo. Si reclamas a tu propio seguro, cada póliza define cuándo hay siniestro total y cuánto se paga. Por eso lo primero es saber a quién estás reclamando.
Valor venal, valor de mercado y valor de reposición
Son términos que se usan mucho y no siempre con el mismo significado. En la práctica:
Valor venal: lo que obtendrías vendiendo tu vehículo justo antes del accidente. Las aseguradoras suelen calcularlo con guías de valoración de vehículos usados. Suele ser la cifra más baja.
Valor de mercado: lo que te costaría comprar en el mercado de segunda mano un vehículo de la misma marca, modelo, antigüedad, kilometraje y estado. Normalmente es superior al venal, porque incluye el margen del vendedor.
Valor de reposición o valor a nuevo: el precio de un vehículo nuevo equivalente. Solo se aplica cuando lo prevé tu póliza, normalmente durante los primeros años del vehículo.
Si tu póliza utiliza alguno de estos términos, revisa cómo lo define. Y si la definición es confusa o limita tus derechos, merece la pena analizarla con detenimiento.
Qué dice el Tribunal Supremo sobre la reparación desproporcionada
La sentencia de referencia es la STS 420/2020, de 14 de julio, dictada por el Pleno de la Sala Primera (Roj: STS 2499/2020; recurso 2881/2017). Resolvió el caso de un turismo cuya reparación costaba 6.700 euros y cuyo valor venal era de 3.470 euros. Sus ideas principales son estas:
La indemnización tiene que devolverte a la situación en la que estabas antes del accidente, pero sin enriquecerte.
Lo normal es indemnizar la reparación del vehículo. El perjudicado, sin embargo, no tiene un derecho incondicional a que le paguen la reparación cuando su coste es manifiestamente desproporcionado respecto al valor del vehículo.
En esos casos, la indemnización es el valor venal más un porcentaje, el llamado valor de afección. Este porcentaje compensa los gastos administrativos, la dificultad de encontrar un vehículo similar y la incertidumbre sobre el estado y funcionamiento del que compres.
El porcentaje no está fijado por ley: los tribunales lo valoran según las circunstancias. En aquel caso, la indemnización final fue el valor venal incrementado en un 30 %.
Dos consecuencias prácticas. Primera: si la reparación cuesta algo más que el valor venal, pero no de forma desproporcionada, puedes defender que se pague la reparación. Segunda: si la aseguradora te ofrece solo el valor venal "a secas", te está ofreciendo menos de lo que suelen reconocer los tribunales.
Siniestro total con tu propio seguro a todo riesgo
Si el accidente fue culpa tuya, no hay un responsable identificado o simplemente prefieres reclamar a tu compañía, lo que cuenta es tu póliza. Ahí se define cuándo hay siniestro total y qué se paga: valor a nuevo durante un periodo, valor venal a partir de cierta antigüedad, valor de mercado, etc. Lee también las exclusiones y la franquicia.
Aun así, hay límites. La Ley de Contrato de Seguro establece el principio indemnizatorio (artículo 26): el seguro no puede enriquecerte, pero sí debe cubrir el valor de tu interés en el momento del siniestro. Y el Tribunal Supremo, en la STS 1622/2024, de 3 de diciembre (Roj: STS 5894/2024; recurso 535/2020), aplicó la doctrina anterior a un seguro a todo riesgo: entendió que el "valor venal" al que se refería la póliza no es solo el precio de venta en el mercado de segunda mano, sino que también incluye el valor de afección. En ese caso confirmó el 50 % que había fijado la Audiencia Provincial, dentro de su margen de valoración. No es una cifra automática, pero demuestra que discutir la oferta de tu propia compañía también tiene sentido.
Tu aseguradora tiene además dos obligaciones legales que conviene conocer:
Pagar, dentro de los 40 días siguientes a la declaración del siniestro, el importe mínimo que pueda deber según lo que conozca (artículo 18 LCS).
Si no hay acuerdo sobre el importe, puedes acudir al procedimiento de peritos del artículo 38 LCS: cada parte nombra el suyo y, si no se ponen de acuerdo, se designa un tercero. El dictamen puede impugnarse judicialmente: el asegurado dispone de 180 días.
Si el otro conductor fue el responsable, reclamas a su aseguradora de responsabilidad civil. Aquí no hay póliza que limite lo que te pagan: se aplica la obligación general de reparar el daño y la doctrina del Supremo que acabamos de ver. Además de la reparación o del valor venal más el valor de afección, puedes reclamar otros perjuicios acreditados, como la grúa, el depósito o los gastos de transporte que hayas tenido mientras no tenías vehículo, dentro de un tiempo razonable.
La aseguradora tiene tres meses desde tu reclamación para hacer una oferta motivada o dar una respuesta motivada, también cuando se trata solo de daños materiales (artículo 7 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor). Si además tienes lesiones, la valoración de los daños personales va por separado. Tienes más información en las páginas de accidentes de coche y, si lo que ha quedado destrozado es tu moto, en indemnización por accidente de moto.
Cómo negociar un siniestro total con pruebas
Una negociación se gana con documentos. Esto es lo que te recomiendo preparar:
Pide el informe pericial. Solicita por escrito la valoración del perito de la aseguradora, con el coste de la reparación y el valor que asigna a tu vehículo y de dónde lo obtiene.
Reúne anuncios de vehículos similares. Busca coches de la misma marca, modelo, versión, año, kilometraje parecido y equipamiento similar, a la venta en fechas cercanas al accidente. Guarda capturas con la fecha y el enlace. Varios anuncios son más convincentes que uno solo.
Acredita el estado del vehículo. Facturas de mantenimiento, neumáticos nuevos, reparaciones recientes, extras instalados, ITV al día y fotos anteriores al accidente. Todo lo que demuestre que tu coche valía más que la media.
Calcula los gastos de reposición. Los gastos de transferencia, impuestos y gestiones para comprar otro vehículo son parte de lo que el valor de afección pretende cubrir. Tenlos a mano para justificar el porcentaje.
Valora un peritaje propio. Si la diferencia es importante, un perito independiente puede discutir tanto el valor como el coste de la reparación. En tu propio seguro, es la base del procedimiento del artículo 38 LCS.
Revisa qué pasa con los restos. Si te quedas con el vehículo siniestrado, la aseguradora puede descontar el valor de los restos. Si se los queda ella, comprueba quién tramita la baja.
No firmes un finiquito sin revisarlo. Una vez aceptada y firmada la liquidación, discutirla después es mucho más difícil.
Si te han declarado siniestro total y quieres que revise la oferta, puedes escribirme desde la página de contacto.
Plazos para reclamar un siniestro total
Frente al seguro del responsable: la acción directa prescribe en un año. La reclamación extrajudicial interrumpe el plazo y, cuando la aseguradora notifica su oferta o respuesta motivada, empieza a contar un nuevo año.
Frente a tu propio seguro de daños: las acciones derivadas del contrato prescriben a los dos años (artículo 23 LCS).
Anota las fechas y guarda todas las comunicaciones por escrito.
Preguntas frecuentes sobre cómo negociar un siniestro total
¿Puedo exigir que me reparen el coche aunque sea siniestro total?
Depende de cuánto cueste la reparación. Según el Tribunal Supremo, no tienes un derecho incondicional a que se pague la reparación si su coste es manifiestamente desproporcionado respecto al valor del vehículo. Si la diferencia no es tan grande, puedes defender la reparación. En tu propio seguro a todo riesgo, lo que diga la póliza es determinante, siempre dentro de los límites de la Ley de Contrato de Seguro.
¿Qué porcentaje de valor de afección me corresponde?
No hay un porcentaje fijado por ley. Los tribunales lo valoran caso por caso: en la sentencia del Supremo de 2020 el resultado fue el valor venal más un 30 %, y en la de 2024 el Supremo confirmó un 50 % fijado por la Audiencia Provincial en un seguro a todo riesgo. Influyen la dificultad para encontrar un vehículo similar, los gastos de reposición y las circunstancias del caso.
¿Qué diferencia hay entre valor venal y valor de mercado?
El valor venal es lo que obtendrías vendiendo el vehículo justo antes del accidente; el valor de mercado, lo que te costaría comprar uno equivalente en el mercado de segunda mano. El segundo suele ser mayor. Las aseguradoras suelen partir del valor venal, por eso conviene aportar anuncios de vehículos similares y documentos que acrediten el buen estado del tuyo.
¿Cuánto tiempo tengo para reclamar un siniestro total?
Si reclamas al seguro del conductor responsable, la acción directa prescribe en un año, aunque la reclamación extrajudicial interrumpe ese plazo. Si reclamas a tu propio seguro de daños, el plazo es de dos años desde el siniestro, según la Ley de Contrato de Seguro. En ambos casos conviene reclamar pronto y por escrito para dejar constancia de las fechas.
Abogada especialista en accidentes de tráfico y responsabilidad civil en Zaragoza. Colegiada en el REICAZ (nº 4127) y en ejercicio desde 1999. Conoce más sobre mí.
Puedes obtener la compensación que necesitas para reconstruir tu vida. No dejes que el sistema de seguros te trate injustamente: sin la representación adecuada podrías no recibir la compensación completa que mereces.
La forma más rápida: escríbeme por WhatsApp y cuéntame qué ha pasado.
Usamos cookies técnicas necesarias y, solo si nos das permiso, cookies de analítica y de reseñas de terceros para mejorar la web. Más información sobre las cookies.